
Ketika Bendahara Menjadi Penguasa Anggaran: Antara Amanah, Kepentingan, Dan Dugaan Penyimpangan Keuangan Sekolah
2. Ketika Anggaran Sekolah Menjadi Alat Kepentingan
Anggaran sekolah disusun untuk memenuhi kebutuhan pendidikan. Di dalamnya terdapat kepentingan peserta didik, guru, tenaga kependidikan, sarana pembelajaran, dan berbagai program peningkatan mutu pendidikan.
Oleh karena itu, pengelolaan anggaran seharusnya berorientasi pada kebutuhan lembaga, bukan pada kepentingan individu atau kelompok tertentu.
Namun, persoalan serius dapat muncul apabila pengelolaan anggaran mulai dipengaruhi oleh hubungan pribadi, kedekatan, atau kepentingan di luar kebutuhan pendidikan.
Kegiatan yang dekat dengan kepentingan pengelola keuangan mungkin memperoleh perhatian lebih cepat, sedangkan program lain yang sebenarnya mendesak justru mengalami hambatan.
Dalam keadaan demikian, anggaran dapat berubah fungsi dari instrumen pelayanan pendidikan menjadi alat pengaruh dan pengendalian.
Perlu ditegaskan bahwa tidak setiap penundaan pencairan dana merupakan bentuk penyimpangan. Penundaan dapat terjadi karena keterbatasan kas, ketidaklengkapan administrasi, atau persyaratan penggunaan dana yang belum terpenuhi.
Akan tetapi, jika keputusan keuangan dilakukan secara tidak konsisten, tanpa alasan yang jelas, dan tanpa mekanisme pertanggungjawaban yang terbuka, maka kondisi tersebut patut menjadi perhatian serius.
Sekolah tidak boleh membiarkan mekanisme penggunaan anggarannya bergantung pada kedekatan personal atau kehendak satu orang.
3. Transparansi Keuangan: Mengapa Anggaran Seolah Menjadi Rahasia?
Salah satu indikator penting tata kelola keuangan yang sehat adalah transparansi.
Transparansi bukan berarti seluruh informasi keuangan dapat diakses oleh siapa saja tanpa batas. Transparansi berarti pihak-pihak yang memiliki kewenangan pengawasan dan kepentingan yang sah memperoleh informasi sesuai hak dan tanggung jawabnya.
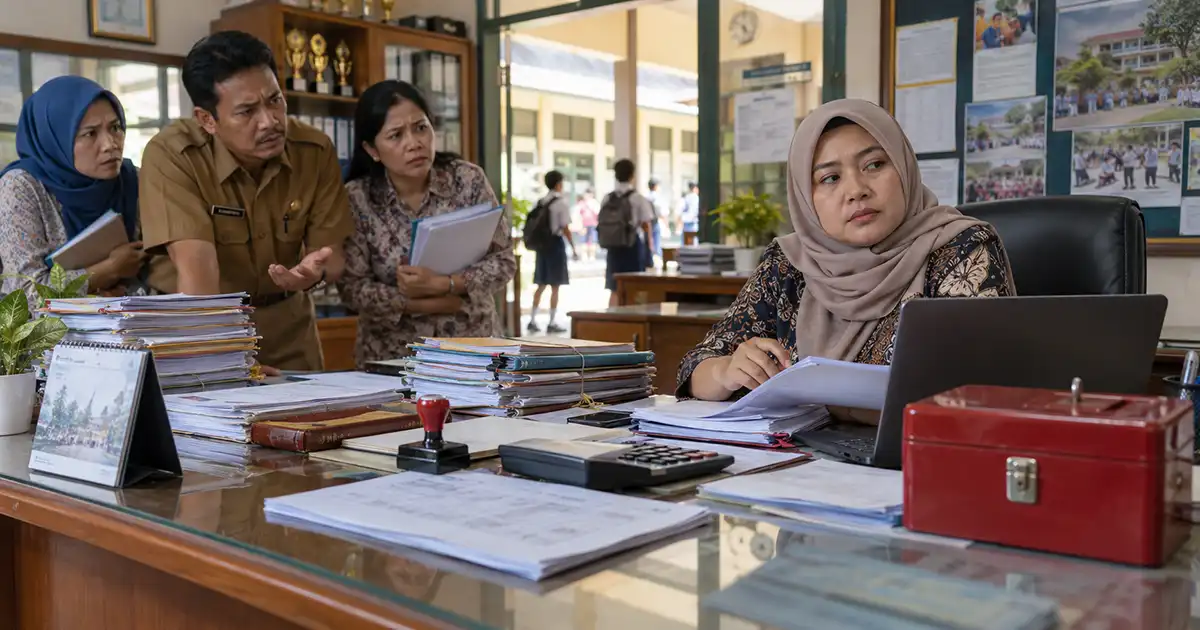
Persoalan muncul ketika dokumen anggaran, laporan realisasi, bukti pengeluaran, atau informasi saldo hanya dikuasai oleh satu pihak, sementara pimpinan dan pengawas internal kesulitan memperoleh penjelasan.
Kondisi seperti ini dapat menimbulkan ketergantungan yang tidak sehat.
Ketika hanya bendahara yang mengetahui kondisi sebenarnya dari keuangan sekolah, fungsi pengawasan dapat melemah. Kepala sekolah mungkin mengalami kesulitan melakukan evaluasi, penanggung jawab kegiatan tidak memiliki kepastian anggaran, dan pihak pengawas tidak memperoleh informasi yang cukup.
Ketertutupan tidak otomatis membuktikan adanya korupsi atau penyimpangan. Namun, ketertutupan yang berlangsung terus-menerus merupakan kelemahan tata kelola yang meningkatkan risiko penyalahgunaan kewenangan.
Keuangan sekolah bukan ruang gelap yang hanya boleh dimasuki bendahara. Keuangan sekolah adalah amanah kelembagaan yang harus dapat diperiksa dan dipertanggungjawabkan.