
Ketika Bendahara Menjadi Penguasa Anggaran: Antara Amanah, Kepentingan, Dan Dugaan Penyimpangan Keuangan Sekolah
4. Dugaan Penyimpangan: Antara Kesalahan Administrasi dan Penyalahgunaan Kewenangan
Dalam pengelolaan keuangan sekolah, dugaan penyimpangan harus ditangani secara objektif, hati-hati, dan berdasarkan bukti.
Tidak semua kesalahan administrasi dapat langsung dikategorikan sebagai tindakan korupsi. Demikian pula, tidak setiap perbedaan antara anggaran dan realisasi menunjukkan adanya penyelewengan.
Namun, terdapat sejumlah kondisi yang dapat menjadi tanda perlunya pemeriksaan lebih lanjut, antara lain:
- Ketidaksesuaian antara laporan dan realisasi kegiatan. Pengeluaran tercatat, tetapi pelaksanaan kegiatan atau penerimaan barang perlu diverifikasi.
- Pengeluaran tanpa bukti pendukung yang memadai. Dokumen transaksi tidak lengkap atau tidak sesuai dengan ketentuan.
- Perubahan penggunaan anggaran tanpa prosedur yang semestinya. Pergeseran anggaran tidak melalui persetujuan pihak yang berwenang.
- Penundaan pembayaran yang tidak disertai penjelasan. Dana untuk kegiatan yang telah disetujui tidak dapat dicairkan tanpa alasan yang dapat diverifikasi.
- Penguasaan informasi dan akses keuangan secara berlebihan. Dokumen serta akses transaksi hanya dikendalikan satu orang tanpa pengawasan yang memadai.
- Potensi konflik kepentingan. Keputusan keuangan diduga dipengaruhi kepentingan pribadi, keluarga, atau kelompok tertentu.
Kondisi-kondisi tersebut merupakan alasan untuk melakukan klarifikasi, rekonsiliasi, atau audit, bukan dasar untuk langsung menyatakan seseorang bersalah.
Sekolah harus mampu membedakan antara kesalahan prosedural, kelalaian, kelemahan sistem, dan tindakan yang memang mengandung unsur kesengajaan.
Pemeriksaan yang adil bukan hanya melindungi uang sekolah, tetapi juga melindungi nama baik pihak-pihak yang terlibat dari tuduhan yang belum terbukti.
5. Ketika Kepala Sekolah Kehilangan Kendali atas Keuangan
Dalam tata kelola sekolah, kepala sekolah dan bendahara memiliki fungsi yang berbeda tetapi saling berkaitan.
Kepala sekolah menjalankan tanggung jawab kepemimpinan dan pengelolaan lembaga sesuai ketentuan, sedangkan bendahara melaksanakan fungsi penatausahaan dan pertanggungjawaban keuangan berdasarkan kewenangan yang diberikan.
Masalah dapat terjadi ketika hubungan kerja tersebut tidak berjalan seimbang.
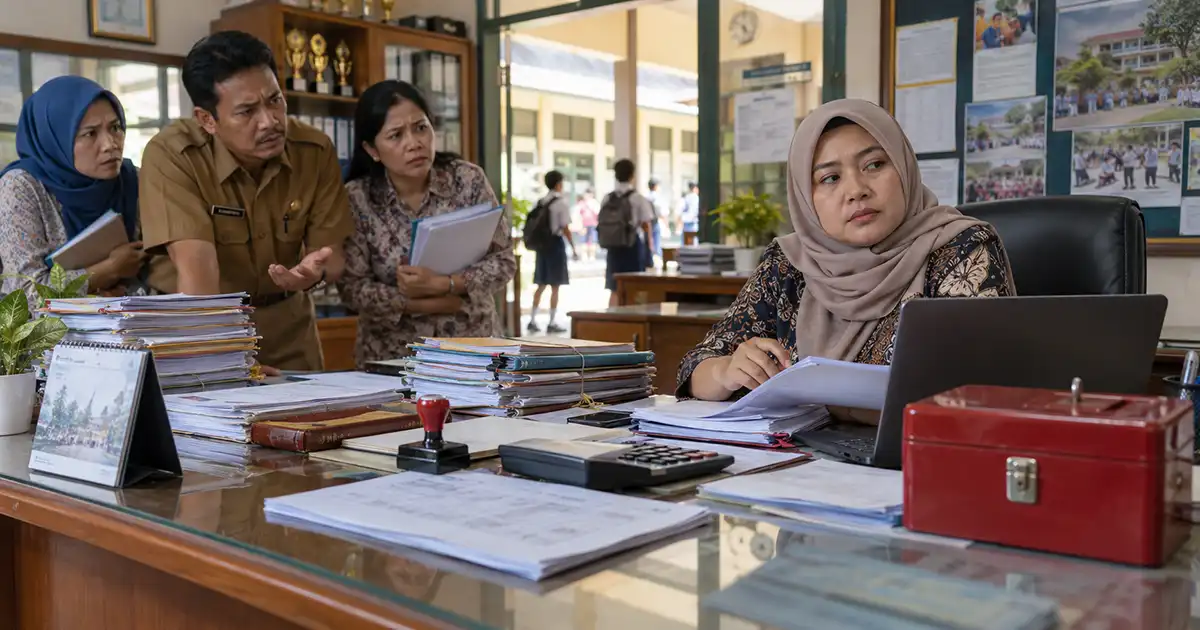
Bendahara yang menguasai informasi keuangan secara eksklusif berpotensi memiliki pengaruh yang tidak proporsional terhadap keputusan sekolah.
Sebaliknya, kepala sekolah yang tidak menjalankan fungsi pengendalian dan evaluasi keuangan secara memadai dapat membuka ruang bagi munculnya praktik yang tidak sehat.
Karena itu, apabila pengelolaan anggaran bermasalah, evaluasi tidak seharusnya berhenti pada individu bendahara saja.
Penting pula untuk memeriksa apakah kepala sekolah menjalankan pengawasan, apakah mekanisme persetujuan pengeluaran sudah jelas, apakah dokumen dapat diakses oleh pihak berwenang, dan apakah terdapat pemisahan tugas yang memadai.
Bendahara yang terlalu dominan dan kepala sekolah yang lemah dalam pengawasan merupakan kombinasi yang berisiko bagi integritas pengelolaan keuangan sekolah.
Sekolah membutuhkan kepemimpinan yang tegas, tata kelola yang tertib, serta hubungan kerja yang dilandasi profesionalitas, bukan rasa takut atau ketergantungan terhadap orang yang mengendalikan administrasi keuangan.